当前位置:首页> 正文:电车渠道大洗牌:比亚迪转卖直营店、问界拿回主导权、极氪理想推合伙店…转型新能源还是好出路吗?
2026/10/10 15:35:27 流意 原创
今年以来,已有多家新能源品牌4S店的暴雷问题,引发行业内外的关注。
而新能源渠道的动荡,不仅限于爆雷。
9月15日,问界刚把品牌主导权从华为手里拿回来,成了汽车圈的大事件。
对于问界的经销商来说,操盘手不管是华为还是赛力斯,接下来能不能稳住销量、品牌价值以及保持竞争优势才是关键。
9月19日,享界也传出要自己建店的消息。
有媒体报道享界将建设独立专网门店,年内计划落地60家、含10家重点城市标杆体验中心。
北汽强调,专网纳入鸿蒙智行统一管理,产品定义、品牌营销、终端运营标准仍由华为主导,北汽只负责整车制造。
一个是拿回主导权,一个是自己开店卖华为操盘的车。
这两件事不是孤例。今年以来,车企集体在调整渠道:引入合伙人分担成本、几个品牌共用一家店、建品牌自己的专网。
调整的目标相同:提高单店产出,而不是盲目增加门店数量。
01、直营退潮:从"自己开店"到"找人合伙"
极氪是这一轮渠道变革中最典型的案例。
在全国推行“直营为主、合伙人模式为辅”的双线打法,在四五线空白市场引入合伙人M代理制,由投资人建店运营,极氪统一管理标准;上海等核心城市仍坚持直营深耕。
有知情人透露,合伙人模式下,经销商没有库存压力,展车仅需打保证金且3个月后返还,全国统一价格强管控,合伙人经销商有销售权限的目前占比约20%,直营占比80%。对于9X等强势车型,统一价保障了经销商较为丰厚的毛利,积极性明显提升。
理想推出"门店合伙人"机制:以门店为基本经营单元,向店长下放获客、经营、团队管理的决策权,并给出利润分享权,考核从单一销量转向门店整体经营结果。
下沉则推出"百城繁星计划",面向全国70城招募合作伙伴,销售由理想自营,合作伙伴出场地并承担装修设备投入,服务与超充交给合作伙伴经营。
阿维塔转得更彻底。启动渠道变阵后,40余天内完成超90%的渠道转型任务,仅北上广保留少量直营,上海仅剩5家直营店,销售团队基本转签至经销商体系。
智己是2026年最极端的一例。据多家媒体报道,其直营体系从巅峰时期47家直营分公司收缩至仅剩北京、成都、西安三家,授权占比超过95%;同期昆明、珠海两地经销商爆雷,44家直营分公司注销,6-7月又新开26家网点,总数达455家。
比亚迪的渠道动作最为剧烈。方程豹、王朝网、海洋网、腾势均在推进直营店关店或直营转经销。改革后计划对国内渠道进行全方位重塑,核心是双网融合。未来消费者走进一家统一标识的门店即可看到全系产品。
配合库存熔断机制,比亚迪库存周期显著改善,库存系数从年初的1.8快速回落至6月的1.3,远低于行业综合水平1.58。
特斯拉是唯一例外,近500家门店100%厂家直营。纯直营不是做不下去,前提是单车毛利能撑住单店成本,多数品牌做不到。
02、渠道并网与融合
先看并网融合。
蔚来将蔚来、乐道、萤火虫三品牌纳入联合SKY门店,2026年1月明确覆盖210多个地级市,首店2月落地江门,截至7月初开业超40家、年内计划120家,同时试点轻量化“用户合作店”。
广汽本田接入广汽综合销售服务中心,授权单店可同售埃安、传祺、本田多品牌车型,试点集中在三四线及县域市场,计划在县级市场建立1000家综合网点。
东风汽车商城整合岚图、风神、奕派、纳米等品牌,全国门店已超40家(截至2025年10月),聚焦县域市场空白。
广汽昊铂与埃安分两阶段融合,3月底形成超1000家销售网点、100%覆盖四线以上城市,昊铂服务网络从200家扩至1000家。
南北丰田拟在销售层面统一。未来经销商渠道将完全打通,一家门店可同时销售和维修所有丰田车型,姐妹车型仅保留全球车。
此前已在低线城市试点“单城单店”模式,授权单店销售南北丰田全系车型,旨在提升经销商盈利能力。
再看分网收缩方面。
长城将长城智选改造为魏牌专属直营,坦克全系退出直营、回归经销商网络。
鸿蒙智行在框架内启动渠道分网,问界自2027年起推进“专属专营”,华为专营店分为专卖问界和销售其他四界两类。
两条路径的底层逻辑不同:并网是为了摊薄单店成本,多品牌共用场地、人员和售后,固定开支由多个品牌分担;在下沉市场,单品牌单店月销难以养活自己,让一个场地承接多品牌成为务实选择。
分网则是为了控制品牌体验。高端车型由厂家直营统一标准,走量车型交给经销商以降低库存和资金压力。
03、要不要拿授权,先看两个数据
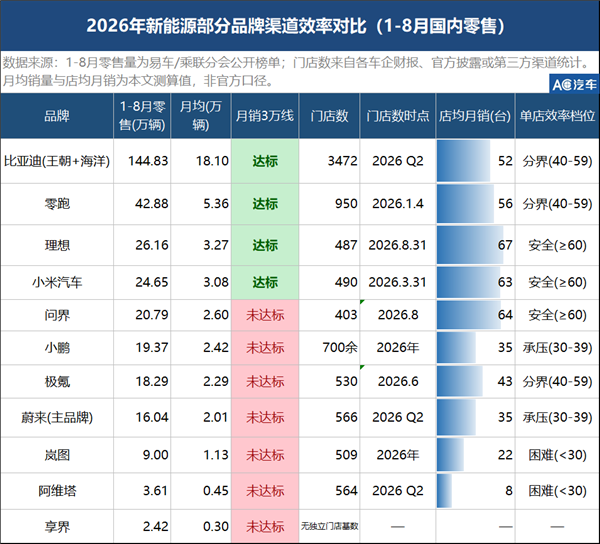
第一个是品牌月销量。
业内一直有"月销3万辆是新势力生死线"的说法。后来被概括为"月销3万辆是盈利线、1万辆是生存线"。
这个数字有测算依据:按行业平均单车毛利倒推,一家新势力要覆盖研发、营销、渠道和管理的全部费用,年销量需达到30万至40万辆;智本社按中国产业链成本测算的基准线是年销40万辆,折合月销33333辆。
而中汽协数据显示,2026年上半年整车制造环节平均利润率已跌至1.5%,为近十年新低,这条线只会更高,不会更低。
第二个是单店月销量。
按月销3万辆算,新势力品牌中,月均能到3万辆的只有零跑、理想、小米。
蔚来主品牌月均2.01万辆不够,但蔚来、乐道、萤火虫三个品牌合计26.22万辆、月均3.28万辆,刚够到线。
这也是蔚来做SKY综合店的一个现实原因:三个品牌合起来算才够。
问界的情况比较特殊。它单店月销64台,排第二,单店效率不差;但月均2.60万辆,距离3万辆差约4000台。
问题不在单店卖得少,在门店太少。403家用户中心撑不起月销3万辆的规模,这是它要抢展位、扩专网的原因,也意味着换签之后第一个考验是获客,不是交付。
零跑的情况相反。它单店月销56台,只排第四,但门店多,月销量做到了5.36万辆。规模是靠门店数量堆出来的。
再看排在后面的品牌。阿维塔月均0.45万辆、店均8台,岚图月均1.13万辆、店均22台,两个数都远低于生死线。
这也解释了阿维塔为什么在2024年就急着把90%门店转给经销商:厂家先把亏损从自己账上卸下来,再让体系去找愿意接盘的人。
品牌月销和单店月销这两个数据要一起看。单店月销60台以上比较安全,40到50台是分界线。品牌月销能不能到3万辆,决定的则是这个品牌能不能活得好。
不过,这两个数据只是筛选品牌的第一步,至于能不能把店开好,考核的指标还有很多。
你怎么看新能源车企渠道端的变化?欢迎评论区聊聊。
各种跨界者加入战局,导致客户购买和安装轮胎的方式迎来变化。传统维修...
小桔车服召开安全管理委员会专项会议,会议任命小桔租车、小桔养车、小...
从预约检测到透明报价、从专业技师到纯正配件,从免费车辆电子健康检测...
哪些汽服门店在换门头?换门头的原因是什么?